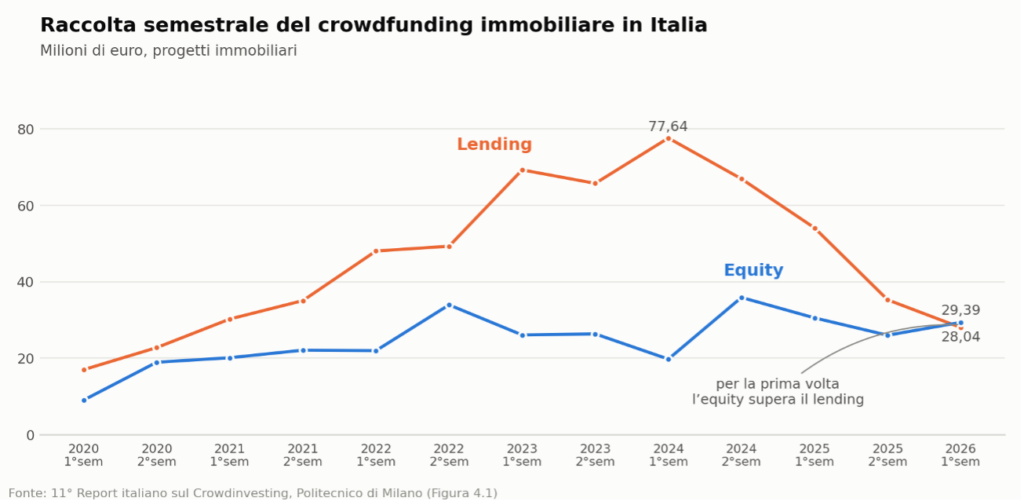
Il crowdfunding immobiliare italiano sta attraversando una fase di contrazione. Lo dicono i numeri dell’ 11° Report italiano sul Crowdinvesting dell’Osservatorio del Politecnico di Milano, pubblicato a luglio 2026. Nel primo semestre 2026 le campagne immobiliari hanno raccolto 57,4 milioni di euro, contro i 102,9 del secondo semestre 2024, che resta il massimo mai toccato. In un anno e mezzo la raccolta semestrale si è quasi dimezzata. I volumi sono tornati ai livelli della seconda metà del 2021.
Non è solo una questione di numeri più bassi. Sono diminuite le piattaforme attive e si è invertito il peso dei due modelli di investimento. È aumentata anche la distanza tra quello che una campagna promette e quello che riesce a mantenere.
A cosa serve il crowdfunding immobiliare
Il crowdfunding immobiliare mette in contatto due esigenze. Da una parte gli operatori immobiliari, che cercano capitale oltre al finanziamento bancario e ai propri mezzi. Dall’altra gli investitori, che vogliono partecipare a operazioni immobiliari con importi molto inferiori a quelli necessari per comprare direttamente un immobile.
Per chi investe, il vantaggio principale è l’accesso. Con somme contenute si partecipa a operazioni di sviluppo o ristrutturazione che altrimenti richiederebbero capitali molto più alti. La stessa cifra, inoltre, si può distribuire su più progetti invece di concentrarla su un solo immobile. In quasi un terzo delle ultime campagne lending l’investimento minimo era di 250 euro. In quasi altrettante, però, era di mille euro o più. Per chi sviluppa, la piattaforma è una fonte di capitale alternativa o complementare al credito bancario. Sono questi i principali motivi per cui il settore è cresciuto in fretta.
La piattaforma, però, non è solo il luogo in cui l’investitore trova un progetto. Per l’operatore immobiliare è anche una vetrina: pubblicare una campagna significa farsi conoscere da migliaia di piccoli risparmiatori. E le piattaforme, dal canto loro, hanno un interesse diretto a pubblicare progetti, perché il loro ricavo è legato alle campagne e alle somme raccolte. È il punto da cui possono nascere i conflitti di interesse, che il regolamento europeo disciplina con obblighi specifici.
Equity o lending: due modi di investire
Il crowdfunding immobiliare si basa su due modelli, equity e lending, che funzionano in modo diverso e comportano rischi diversi.
Nell’equity crowdfunding, l’investitore sottoscrive quote di capitale di rischio di una società veicolo, cioè una società costituita per detenere o realizzare lo specifico investimento immobiliare. Il rendimento dipende dall’esito dell’operazione e l’investitore partecipa al rischio economico dell’iniziativa. Di solito le quote sottoscritte online non danno diritto di voto.
Nel lending crowdfunding, l’investitore presta denaro al promotore del progetto e riceve un interesse secondo quanto previsto dal contratto. Il rimborso è quasi sempre bullet, cioè il capitale torna tutto insieme alla scadenza e durante l’operazione l’investitore non rientra di nulla. Se il progetto slitta, slitta l’intero capitale, non solo l’ultima rata.
Nel primo semestre 2026 il rendimento medio annuo offerto dalle campagne immobiliari è stato del 14,89% per l’equity. Per il lending si è fermato al 10,88%. Sono valori attesi, non garantiti, e sono in crescita da tre anni. L’aumento dei rendimenti offerti va probabilmente messo in relazione al calo della raccolta. Allo stesso modo, l’allungamento delle scadenze medie va messo in relazione ai tempi più lunghi dei cantieri. Un tasso più alto, in questa fase, non segnala necessariamente un progetto migliore.
In Italia il lending è sempre stato il modello più diffuso nell’immobiliare. Nel primo semestre 2026, per la prima volta, il rapporto si è invertito: l’equity ha raccolto 29,39 milioni di euro, il lending 28,04. È la raccolta più bassa per il lending immobiliare dal secondo semestre 2021.
Perché il lending si è fermato
Il calo del lending ha una spiegazione precisa. Il 31 luglio 2025 la Banca d’Italia ha sospeso Recrowd dall’intermediazione nella concessione di prestiti: la prima piattaforma di lending in Italia per capitale raccolto dall’avvio è rimasta ferma sui nuovi progetti per un anno, fino al settembre 2026. Secondo l’11° Report è proprio la sua assenza la ragione principale del dimezzamento della raccolta nel primo semestre 2026. Quando Recrowd si è fermata, il mercato aveva già perso un altro dei suoi maggiori operatori: Rendimento Etico, terza per capitale raccolto, sospesa dalla Consob alla fine del 2024. A differenza di Recrowd non è più tornata: ha rinunciato all’autorizzazione ed è oggi in liquidazione.
Photo: Ben Koorengevel tramite Unsplash
Le regole del crowdfuding immobiliare
Il settore è disciplinato a livello europeo dal Regolamento (UE) 2020/1503, noto come Regolamento ECSP, in vigore dal 10 novembre 2021. Trattandosi di un regolamento e non di una direttiva, vale direttamente in tutti i Paesi dell’Unione senza bisogno di una legge nazionale di recepimento. Concluso il periodo transitorio, dall’11 novembre 2023 nessuna piattaforma può operare nel mercato europeo senza l’autorizzazione che il regolamento prevede.
L’autorizzazione non è una formalità: comporta obblighi precisi su tre fronti, cioè chi la piattaforma può ammettere tra i progetti che pubblica, quali informazioni deve fornire e quanto tempo ha l’investitore per ripensarci.
Non può accettare come titolari di progetto i propri soci che detengono almeno il 20% del capitale o dei diritti di voto, i propri dirigenti e i propri dipendenti. Deve mettere a disposizione per ogni offerta una scheda con le informazioni chiave sull’investimento, e pubblicare ogni anno i tassi di default dei progetti degli ultimi 36 mesi almeno. Gli investitori non sofisticati, infine, cioè la gran parte dei piccoli risparmiatori, hanno quattro giorni di calendario per revocare l’adesione a una campagna, senza penali e senza dover dare spiegazioni.
Chi vigila in Italia
In Italia le autorità incaricate di far rispettare il regolamento sono due, ciascuna per gli aspetti che le spettano. La Consob presidia trasparenza, correttezza, obblighi informativi e gestione dei conflitti di interesse, cioè il rapporto tra la piattaforma e chi investe. Alla Banca d’Italia spettano l’organizzazione interna della piattaforma, i controlli sui rischi e i requisiti di chi la governa.
Non tutte le piattaforme hanno affrontato il passaggio. Italy Crowd, la prima piattaforma di crowdfunding immobiliare nata in Italia e attiva dal 2015, davanti ai nuovi requisiti ha deciso di non presentare la domanda di autorizzazione: ha continuato a operare per altri quattordici mesi, fino a completare i rimborsi agli investitori, e ha chiuso nel gennaio 2025 dopo dieci anni di attività. Non è stato un caso isolato: diverse piattaforme hanno cessato l’attività, scrive l’Osservatorio, “nella difficoltà di misurarsi con i nuovi adempimenti richiesti dal Regolamento ECSP e con i requisiti di Consob e Banca d’Italia”.
Cosa fa la vigilanza e cosa non può fare
Che il controllo sia attivo lo dimostrano i provvedimenti degli ultimi due anni, e la divisione dei ruoli tra le due autorità si vede proprio nei motivi. Su Rendimento Etico e su Bridge Asset, quest’ultima sospesa per un anno nel giugno 2026, è intervenuta la Consob: in entrambi i casi l’autorità ha rilevato carenze nelle procedure relative alla gestione dei conflitti di interesse e all’informazione fornita agli investitori sui progetti in default, che sono i profili di sua competenza. Su Recrowd è intervenuta invece la Banca d’Italia, a cui spettano l’organizzazione interna e il controllo dei rischi; le motivazioni del provvedimento non sono state rese pubbliche nel dettaglio. I provvedimenti delle autorità sono impugnabili, e in più di un caso le società hanno presentato ricorso.
Essere autorizzata e sottoposta a vigilanza non significa però che una piattaforma garantisca il risultato economico dei progetti che pubblica. Nel lending, se il promotore non riesce a rispettare gli obblighi di rimborso, l’investitore può subire una perdita totale o parziale del capitale. Nell’equity, il valore dell’investimento dipende dall’andamento della società e dell’operazione immobiliare. A decidere l’esito è il cantiere: l’andamento del mercato immobiliare, i tempi di realizzazione e di vendita, la solidità finanziaria del promotore, la struttura dell’operazione.
La vigilanza controlla chi organizza la raccolta. Non controlla se il progetto finanziato andrà a buon fine.
Banca d’Italia, Palazzo Koch, Roma (2015) Foto: Carlo Raso/Wikimedia Commons
Cosa verificare prima di investire nel crowdfunding immobiliare
Chi investe nel crowdfunding immobiliare non gestisce l’operazione e non decide come portarla avanti: mette capitale in un progetto che realizza qualcun altro, e ne subisce l’esito senza poterlo influenzare. Il capitale, inoltre, resta vincolato fino al rimborso o alla vendita, senza possibilità di recuperarlo prima nemmeno in caso di necessità. Le somme investite, infine, non hanno la protezione di un deposito bancario. Nessuno di questi rischi si può annullare. Prima di aderire a una campagna conviene però controllare la piattaforma, chi realizza il progetto e il progetto stesso.
- L’autorizzazione. La piattaforma deve risultare autorizzata secondo il Regolamento ECSP e iscritta nel registro unico dei fornitori di servizi di crowdfunding, tenuto dall’ESMA, a cui rimanda anche la Consob. Lo stato dell’autorizzazione va ricontrollato ogni volta: una piattaforma iscritta può averla sospesa per provvedimento delle autorità.
- Lo storico della piattaforma. Quanti progetti ha rimborsato nei tempi previsti, quanti in ritardo, quanti sono andati in default. Le piattaforme sono obbligate a pubblicare ogni anno i tassi di default degli ultimi 36 mesi, in genere nella sezione statistiche o tra i documenti informativi del sito: se il dato non si trova, è già un’informazione. Va letto insieme all’elenco delle campagne concluse.
- Il progetto e chi lo realizza. Chi è il promotore, cioè l’operatore immobiliare che porta avanti l’operazione, e quale società riceverà il finanziamento, che spesso è un veicolo costituito per quel singolo progetto. Poi come verranno utilizzati i fondi, quale quota di capitale mette il promotore, quali sono i tempi previsti per la realizzazione e il rimborso, quali garanzie sono eventualmente previste.
- I conflitti di interesse. La piattaforma deve pubblicare la propria politica di gestione dei conflitti e non può accettare come titolari di progetto i propri soci rilevanti, i dirigenti e i dipendenti. Sul singolo progetto la verifica riguarda chi è il promotore e che rapporto ha con la piattaforma.
L’autorizzazione dice che una piattaforma può operare e che qualcuno la controlla. Non dice se i progetti che pubblica verranno rimborsati. In un mercato che si è quasi dimezzato in un anno e mezzo, le verifiche sui numeri della piattaforma e sul singolo progetto restano a chi investe. E vanno fatte prima di aderire.