In molte città italiane ci sono appartamenti signorili da 250, 300, 400 metri quadri che restano in vendita per anni. Hanno quasi sempre una buona posizione e si trovano in palazzi di pregio. Ma non corrispondono più alle esigenze di chi cerca casa oggi: il problema è il taglio, pensato per famiglie e abitudini che non esistono più. Alcuni operatori immobiliari hanno trasformato questo squilibrio in un modello di investimento. Comprano il grande appartamento e lo dividono in unità più piccole. Quando le nuove unità non hanno più le caratteristiche di un’abitazione signorile, le registrano al catasto in una categoria diversa dalla A1.
Famiglie più piccole, case troppo grandi: perché il mercato chiede tagli diversi
Molte abitazioni signorili di ampia metratura sono nate per esigenze che oggi non esistono più: ospitavano famiglie numerose, spesso più generazioni insieme, e il personale di servizio. Secondo le Statistiche catastali 2025 dell’Agenzia delle Entrate, in Italia ci sono 31.922 abitazioni in categoria A1. Queste case misurano in media 300 metri quadri e hanno oltre 11 vani: quasi tre volte la superficie media delle abitazioni italiane, che è di 118 metri quadri.
Nel frattempo sono cambiate le famiglie. Il report Indicatori demografici dell’Istat, pubblicato a marzo 2026, rileva che nel biennio 2024-2025 le famiglie composte da una sola persona erano il 37,1% del totale. È ormai la forma familiare più diffusa: vent’anni prima erano il 25,9%. Così si è creato un patrimonio che il mercato, da solo, non riesce ad assorbire, perché la domanda oggi si concentra su case medio-piccole.
L’esempio di Genova, dove i frazionamenti stanno cambiando il mercato
Genova è una delle città in cui questa situazione si vede di più. Nel 2016, una mappatura del Comune contava in città 4.161 abitazioni A1. Erano l’11% di tutte quelle italiane, in una città dove vive meno dell’1% della popolazione del Paese. Secondo FIMAA, Genova era allora la prima città italiana per densità di abitazioni signorili. Negli anni successivi si sono diffusi i frazionamenti e il passaggio di molti immobili a categorie non di lusso. Proprio per questo la città è scesa al terzo posto. Lo ha spiegato il presidente di FIMAA Genova, Luca Del Guasta, a un convegno organizzato con Confcommercio al Palazzo della Borsa nel febbraio 2024.
Il caso Genim: sei case da un appartamento di 390 metri quadri
A confermare il fenomeno c’è l’esperienza di Genim, società immobiliare che dal 2018 fraziona grandi appartamenti a Genova. In un’intervista pubblicata nel 2024 sul canale YouTube Investire nel Mattone, i soci, Nicola Gabrovec e Stefania Caserta, hanno raccontato come è nata la loro attività. Osservando la città, avevano notato molti immobili di grande metratura invenduti da anni, con prezzi in continuo calo. «Il nostro obiettivo principale è guardare dove c’è un problema di mercato e andare a cercare di risolverlo per valorizzare gli immobili», hanno spiegato.
Secondo i soci, il problema ha radici storiche. A Genova avere una casa in categoria A1 era considerato un pregio, e nel centro gli appartamenti erano quasi tutti oltre i 200 metri quadri. Oggi quelle case «non hanno più uno scopo nel mercato attuale».
Chi lavora su questi immobili ritrova la stessa storia anche nelle planimetrie. Questi appartamenti, spiegano Gabrovec e Caserta, sono in genere organizzati in due zone distinte, una per la famiglia e una per la servitù. «E quindi spesso i bagni sono solamente in un angolo di tutto l’immobile». Come esempio citano una delle loro operazioni: un appartamento A1 di 390 metri quadri in via XX Settembre, nel pieno centro commerciale della città. Il palazzo ha più di cento anni.
Dal frazionamento sono state ricavate sei unità: due monolocali, tre bilocali e un trilocale. In alcune sono stati mantenuti elementi d’epoca come i soffitti originali. L’obiettivo era offrire un prodotto «che abbia una sua caratteristica», che «non sia solamente quattro mura». Le nuove unità hanno metrature adatte a chi cerca casa oggi e non sono più in categoria A1: chi compra può quindi accedere alle agevolazioni prima casa. La domanda, del resto, era già lì. A pochi giorni dall’inizio dei lavori, raccontavano nell’intervista, era arrivata la prima proposta d’acquisto sulla carta.
Categoria A1: quando una casa è signorile e quanto pesa sulle imposte
Ogni unità immobiliare in Italia è classificata dall’Agenzia delle Entrate con una categoria catastale. Da questo dipende la rendita catastale, la base su cui si calcolano l’IMU e spesso le imposte di acquisto. Le abitazioni rientrano nel gruppo A, che va dalla A1 alla A11.
La A1 è riservata alle abitazioni di tipo signorile: case che si trovano in zone di pregio e hanno caratteristiche costruttive, tecnologiche e di finitura superiori a quelle degli edifici residenziali ordinari. Non esiste una soglia di metratura né un elenco di requisiti da spuntare. Come ha ribadito la Corte di Cassazione con l’ordinanza 11727 del 2026, non conta solo la metratura ma una valutazione d’insieme: posizione, qualità dell’edificio, materiali e finiture.
Chi compra un immobile in A1, così come in A8 (ville) e A9 (castelli e palazzi di pregio storico o artistico), non può usare le agevolazioni prima casa, anche se ci va a vivere. Paga l’imposta di registro al 9%. E ogni anno versa l’IMU anche sull’abitazione principale, con un’aliquota ridotta e una detrazione di 200 euro.
Quando le nuove unità escono dalla categoria A1, i conti cambiano. Chi compra per abitarci torna ad avere le agevolazioni prima casa. Paga l’imposta di registro al 2%, quando la società vende senza applicare l’IVA, ed è esente dall’IMU. Chi compra come seconda casa beneficia comunque di una rendita catastale più bassa, su cui si calcolano l’IMU e spesso anche l’imposta di registro. Paga quindi meno imposte, sia all’acquisto sia negli anni successivi.
Photo: Rana Matloob Hussain /Pexels
Frazionare un immobile A1: i passaggi da seguire
Un frazionamento richiede una serie di verifiche precise, da fare prima di comprare, perché non tutti gli immobili di grande metratura si possono dividere. Le abbiamo ripercorse con Erika Giovaruscio, CEO di Netrais, società nata nel 2020 specializzata in frazionamenti a Roma e Milano. Nel 2025 Netrais ha avviato con Banca Finint e Banca Ifis un programma di cartolarizzazione fino a 50 milioni di euro. È stato presentato come il primo in Italia dedicato al flipping residenziale, cioè all’acquisto di immobili da trasformare e rivendere. È un segnale che questo modello comincia a interessare anche banche e investitori istituzionali.
1. Partire dalla zona, non dall’immobile
«Conoscere molto bene la zona in cui si decide di realizzare un’operazione immobiliare è fondamentale», spiega Giovaruscio. «Oserei dire che è uno degli aspetti più importanti dell’operazione stessa». Conoscere il territorio serve a capire «chi vive realmente quella zona e, soprattutto, chi la cerca oggi». Famiglie, studenti, lavoratori, chi punta sugli affitti brevi o su tipologie particolari come i piani terra.
Nelle zone centrali oggi a cercare casa sono soprattutto persone che vogliono appartamenti più piccoli, da abitare o da mettere a reddito. Per loro, aggiunge Giovaruscio, uno degli elementi determinanti può essere «la possibilità di ridurre sensibilmente la distanza tra casa e lavoro». In sintesi, «è il territorio stesso a suggerirci quale prodotto immobiliare abbia realmente senso creare».
2. Verificare la fattibilità tecnica prima di comprare
Prima di acquistare un immobile da frazionare servono verifiche tecniche «molto approfondite». Bisogna innanzitutto accertarsi che il progetto rispetti tutti i requisiti previsti, «a partire dai rapporti aeroilluminanti e dalle superfici minime». I rapporti aeroilluminanti indicano quanta luce e quanta aria devono entrare dalle finestre di ogni ambiente.
«Un altro elemento fondamentale riguarda l’eventuale presenza di vincoli sull’immobile», spiega Giovaruscio. Vanno individuati prima dell’acquisto, per capire quali interventi sono consentiti e con quali modalità. «La presenza di un vincolo, però, non rappresenta necessariamente un limite». Negli ultimi anni Netrais ha frazionato a Roma numerosi appartamenti sottoposti a vincoli della Soprintendenza. «Naturalmente questo ci ha imposto di preservare determinati elementi e materiali originari degli appartamenti», racconta, «e di progettare il frazionamento intorno a queste caratteristiche». Una volta finiti i lavori, proprio quegli elementi di pregio hanno reso gli immobili più interessanti per chi comprava.
3. Progettare i tagli pensando a chi compra
«A guidare la decisione su come e in quante unità dividere un immobile è sempre, prima di tutto, l’aspetto commerciale», spiega Giovaruscio. Bisogna sapere quale tipologia di immobile è davvero richiesta in quel momento nella zona. «È la domanda del mercato a guidare il frazionamento». Il compito dei tecnici è «tradurre quella necessità commerciale in un progetto concretamente realizzabile».
Un’operazione tipo di Netrais parte da un appartamento di circa 200 metri quadri, diviso in tre unità. A Roma la società compra in media intorno ai 4.000 euro al metro quadro. Finiti frazionamento e riqualificazione, rivende le nuove unità fino a 7.000 euro al metro quadro. Sono valori indicativi, precisa Giovaruscio, «che cambiano sensibilmente in funzione della zona e delle caratteristiche della singola operazione».
4. Il declassamento è una conseguenza, non una scelta
Il declassamento è la procedura con cui un tecnico abilitato presenta all’Agenzia delle Entrate una variazione catastale, con la pratica chiamata DOCFA. Il tecnico documenta che le nuove unità non hanno più le caratteristiche di un’abitazione signorile. Frazionamento e declassamento sono due operazioni distinte: si può frazionare un immobile senza cambiarne la categoria. Quando si parte da un A1, però, di solito vanno insieme. Dividere un grande appartamento signorile in tagli più piccoli può infatti fargli perdere le caratteristiche che giustificavano quella categoria. Non è automatico: per il catasto contano anche le finiture, le caratteristiche dell’edificio e la posizione. Chi fraziona, quindi, non sceglie la categoria. Il tecnico la propone in base alle caratteristiche reali delle unità ottenute, e l’Agenzia può controllarla e correggerla.
A Netrais è successo: un declassamento dalla categoria A/1 alla A/2 è stato contestato. «In situazioni di questo tipo è necessario presentare ricorso», spiega Giovaruscio, «e fornire gli elementi utili a dimostrare che il declassamento effettuato fosse giustificato». Per questo, secondo lei, quando un’operazione prevede il passaggio a una categoria inferiore, questo aspetto va valutato in anticipo. Va «considerato come un vero e proprio fattore di rischio dell’operazione». «Non significa necessariamente rinunciare all’operazione», precisa, «ma essere consapevoli fin dall’inizio della possibilità di una contestazione».
5. Gestire il condominio fin dall’inizio
«Il rapporto con il condominio è probabilmente uno degli aspetti più delicati da gestire durante un’operazione di frazionamento», spiega Giovaruscio. E le resistenze sono frequenti. Il primo controllo va fatto prima di comprare, sul regolamento di condominio. Secondo Giovaruscio, il regolamento «non necessariamente deve vietare espressamente il frazionamento per rappresentare un ostacolo». «Può contenere, ad esempio, limitazioni relative alla modifica degli impianti», che possono condizionare la fattibilità dell’intervento.
Durante i lavori, Netrais punta sulla prevenzione. Prima di aprire il cantiere comunica all’amministratore l’acquisto e l’avvio dei lavori. Si offre poi di fare sopralluoghi nelle abitazioni vicine. L’obiettivo è «documentare lo stato dei luoghi prima dell’intervento». Se i lavori provocano piccoli danni, come crepe, la società interviene a proprie spese. Netrais ha anche un’area legale interna e collabora con studi esperti di rapporti condominiali. «L’obiettivo, però, non è assolutamente quello di assumere un atteggiamento conflittuale», precisa Giovaruscio. «Cerchiamo sempre di gestire eventuali problematiche in via bonaria».
Photo: presa da Pexels di Cristian Loayza.
Margini e rischi: i conti da fare prima di comprare
Per un operatore immobiliare frazionare e declassare è una forma di flipping con una logica precisa. Si compra un immobile che il mercato non chiede più, per questo in genere a un prezzo più basso. Poi lo si rimette in vendita diviso in unità più piccole, che in proporzione valgono di più. Lo ha confermato Del Guasta al convegno di Genova: «Più sono grandi meno valore hanno al metro quadro». La differenza tra prezzo di acquisto e prezzo di vendita, però, non è il guadagno. Vanno tolti i costi dei lavori, le spese tecniche e notarili e le imposte.
Come ogni investimento, anche questo ha i suoi rischi. I lavori possono durare più del previsto e i costi possono salire. Il declassamento può essere contestato e il mercato può rallentare proprio mentre si vendono le ultime unità. Per questo i numeri vanno fatti con prudenza prima di comprare, tenendo un margine per gli imprevisti.
Chi compra, dal canto suo, trova case con metrature adatte alle esigenze di oggi e ristrutturate a nuovo. E se le unità escono dalla categoria A1, paga anche meno imposte. Intanto immobili che sarebbero rimasti vuoti per anni tornano sul mercato, senza costruire nulla di nuovo.
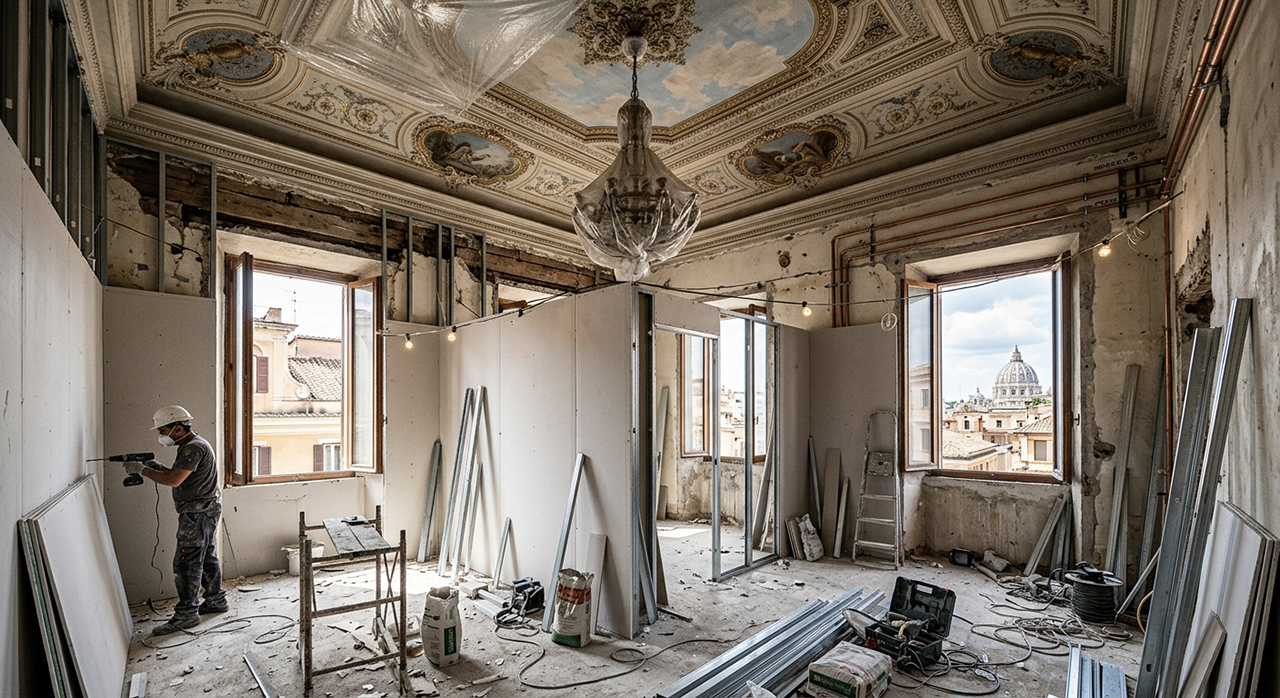
Photo cover: generata con AI / Gemini.